商傳媒|吳承岳/台北報導
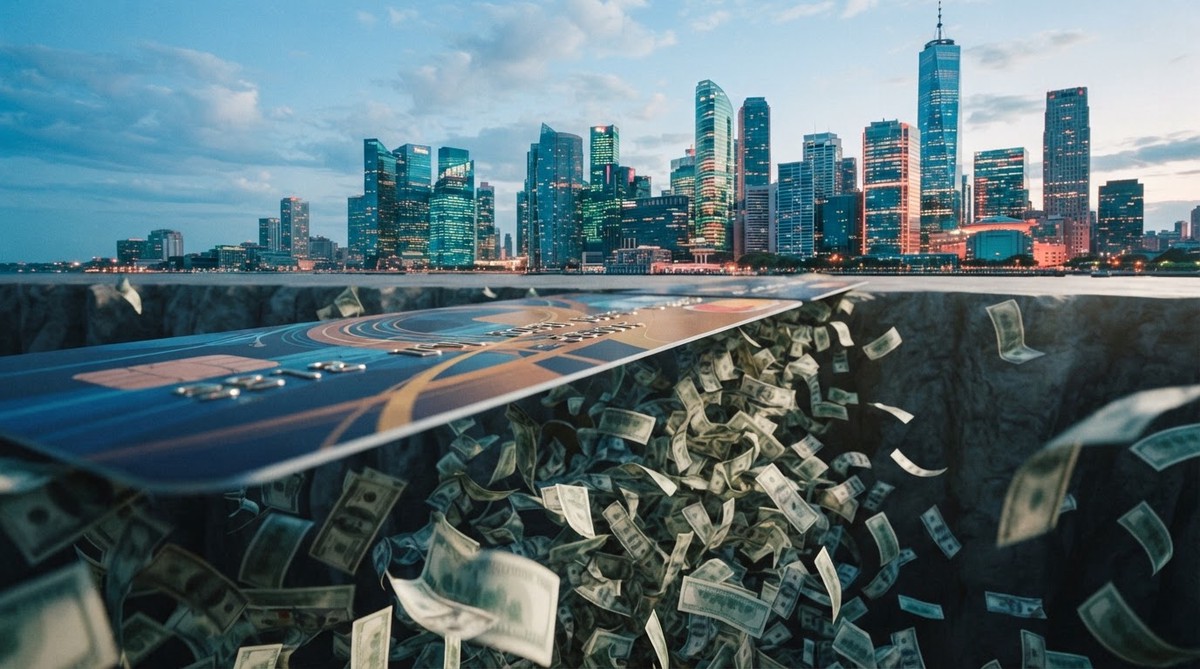
由於通膨壓力與持續升高的利率,美國許多消費者正背負沉重的信用卡債務。根據《ABC News》報導,越來越多的美國持卡人正積極尋求債務整合方案,以期減輕每月還款壓力並降低利息支出。
報導指出,截至今年第二季,美國信用卡總債務已達 1.26 兆美元,較前一季增加 210 億美元,逼近去年第四季創下的 1.28 兆美元歷史高點。同時,商業銀行信用卡帳戶的平均利率在今年第二季飆升至 20.94%,明顯高於 2022 年同期的 15.13%。上個月,美國聯準會(美國中央銀行體系)進一步升息,預計可能在未來幾週內對信用卡利率帶來更大的上行壓力。
居住在加州的一名信用卡持卡人,曾背負多達 12 至 15 張信用卡共約 7 萬美元的債務。在賣掉房子並搬進公寓後,他透過債務整合,僅花了一年多就還清了所有信用卡債。該名持卡人表示:「這讓我如釋重負,是一種成就感,也是一種喜悅。」
專家指出,對於尋求債務整合的消費者而言,主要有兩種選項。其一是「0% 餘額代償信用卡」,這類卡片提供長達 15 個月的初始免息期,讓持卡人有時間償還主要債務。不過,這類卡片通常會收取轉帳金額 3% 至 5% 的一次性手續費,且使用上需要高度自律,避免在免息期結束後再次累積新債。LendingTree 的首席信用分析師馬特·舒爾茨(Matt Schulz)就提到,這種方式「需要一些紀律」。
另一個選項是申請「個人整合貸款」。對於不符合 0% 餘額代償信用卡資格的消費者,這提供了一個替代方案。整合貸款通常具備固定利率,且利率可能低於信用卡循環利率,能提供更可預測的還款計畫。一名醫院招募人員則表達了對通膨和債務壓力的擔憂,她說:「當所有東西都在漲價時,壓力很大,我知道我必須趕快還清,否則我就會一直負債。」
馬特·舒爾茨強調,儘管信用卡帳單利率可能受到聯準會升息影響,但消費者在降低自身利率方面,擁有比想像中更大的主導權。他指出,有效的債務整合策略,其影響力可能遠超過聯準會單次的政策行動。然而,整合貸款的固定支付特性雖然有助於預算規劃,但也可能不適合偏好信用卡彈性還款的持卡人。