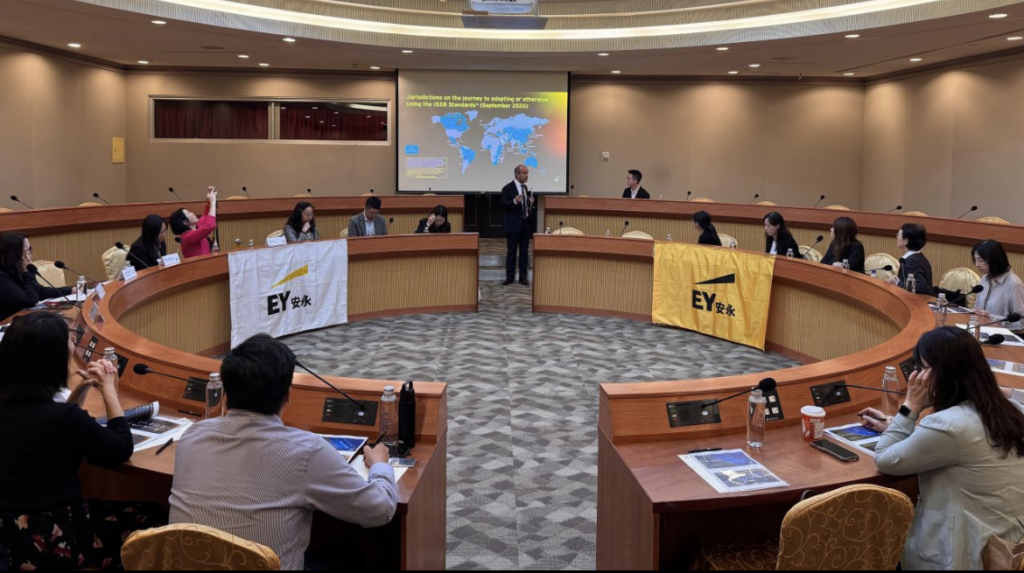
【警政時報 鄭元毓/綜合報導】安永聯合會計師事務所於2026年9月11日在台北國際會議中心舉辦「2026 ISSB國內外實務交流研討會」,邀集國際及臺灣永續揭露專家,聚焦全球ISSB永續揭露準則採用趨勢、亞太監理發展及臺灣導入實務。本次研討會由安永聯合會計師事務所主辦,安永聯合會計師事務所所長傅文芳(Andrew Fuh)支持促成此次國際交流。會中由EY Global Corporate Reporting Services Leader Michiel van der Lof、EY Asia-Pacific Public Policy Leader Julia Tay,以及會計研究發展基金會董事長王怡心,分別從全球市場、亞太政策及臺灣實務角度分享觀察,強調ISSB導入的核心不只是符合法規,更在於提升資訊品質、強化企業決策並建立市場信任。
Michiel van der Lof表示,ISSB準則正快速成為全球資本市場重要的永續揭露基準。企業導入ISSB時,不應將其視為「增加一份報告」,而應從企業商業模式、策略、風險與財務影響出發,建立能向投資人清楚說明企業如何創造及維持價值的資訊架構。
他進一步提出企業導入ISSB的八項實務建議:聚焦企業自身的價值故事、運用財務重大性判斷、善用既有揭露資訊、運用可適用的過渡豁免、採取準則所提供的比例原則機制、及早讓適當人員參與、準時啟動準備工作,以及抱持逐年改善的企圖心。企業不必期待第一年就達到完美,而應把首次揭露視為建立制度、累積經驗與持續提升資訊品質的起點。
Julia Tay則指出,亞太各國正持續調整永續及氣候資訊監理架構,未來市場將更加重視不同制度間的協調、揭露透明度及資訊可信度。她特別肯定臺灣因應FY2026首波ISSB報導所進行的準備,並指出臺灣採取分階段導入方式,實際上是一項「能力建構策略」(capacity building strategy),讓企業、主管機關、交易所、專業機構及確信服務提供者逐步累積實務經驗,而不是單純延後法規要求。
王怡心董事長以「全球基準、在地能力、市場信任」說明臺灣接軌ISSB的路徑。她表示,臺灣導入ISSB的關鍵,不只是將國際準則翻譯成中文,更重要的是將準則轉化為企業做得出來、董事會能監督、投資人看得懂,並且能與財務資訊有效連結的永續資訊。臺灣將IFRS S1及IFRS S2納入年報永續專章,並於2026年至2028年依公司規模分階段適用,透過分階段推動逐步建立市場整體能力。
王怡心強調,臺灣推動ISSB的重要成功因素,是建立完整的「永續揭露生態系」。從主管機關金管會、會計研究發展基金會、證交所與櫃買中心,到上市櫃公司及安永等確信服務提供者,各自扮演不同角色。準則研究、政策制定、企業資料蒐集與治理流程、實務導入工具及外部確信必須同步發展,才能將全球準則真正轉化為臺灣市場可使用、可比較且可信賴的資訊。
為協助企業實際導入,證交所與櫃買中心已建立永續報告書參考範例,整合GRI、TCFD與SASB概念並納入有限確信示例;會研基金會受證交所及櫃買中心委託,已完成10個產業完整版及1本鋼鐵業簡易版IFRS S2範例。目前11本範例持續依IFRS S2最新規定更新,聚焦溫室氣體排放、轉型與實體風險、氣候機會、資本配置、內部碳價格及薪酬等跨產業指標,更新版預計於2026年第4季在高雄、臺中、新竹及臺北進行宣導,規劃觸及超過6,000人。
準則應用實務範例是協助企業學習準則的工具,而不是可以直接複製的答案。企業仍須依自身產業、商業模式、價值鏈,以及重大永續相關風險與機會進行判斷,把外部環境變化、企業暴險、管理因應與財務影響串成清楚的邏輯鏈。董事會的角色也不能只停留在形式上的核准,而應理解重大永續風險與機會如何影響企業策略、營運與財務表現。
本研討會亦分享臺灣企業導入經驗。台積電透過跨部門工作小組、差異分析及內部控制,辨認重大永續風險與機會,並建立氣候風險及機會對財務影響的分析路徑;中華電信串接治理、策略、風險管理及指標與目標,並運用內部碳定價支持管理決策;鴻海則以「EPS加ESG」呈現獲利能力、企業責任及創新轉型之間的連結。這些案例共同顯示,企業應先建立制度與資訊流程,再進行重大性判斷,最後形成可追溯且具有決策有用性的永續揭露。
安永聯合會計師事務所氣候變遷、永續發展與ESG諮詢服務負責人曾于哲(Roger Tseng)表示,隨著ISSB在各司法管轄區加速導入,企業更加重視如何將永續相關風險與機會納入治理、策略、資本配置與財務決策。他指出,永續與企業經營是「同一枚硬幣的兩面」,ISSB的意義超越報導及法規遵循,而是著眼於企業長期價值。透過創新與投資推動永續行動,也能讓企業經營與社會共同目標形成正向循環。
研討會最後以深入交流及現場問答作結,議題涵蓋跨國集團資料蒐集、子公司資訊整合、系統建置、董事會監督及永續資訊確信。與會者共同認為,ISSB導入的重點不是增加報告篇幅,而是提升資訊品質,並建立完整的資料鏈、控制鏈及課責鏈,使永續資訊與財務資訊、管理決策及確信證據相互銜接。
隨著臺灣首波ISSB報導即將展開,下一階段的關鍵已不只是「是否採用ISSB」,而是如何將全球準則轉化為市場可信、投資人可比較、企業可持續改善的資訊。從此次國際交流可以看到,當監理機關、會研基金會、交易所、企業與安永等專業服務機構共同建立永續揭露生態系,臺灣就能從「準則接軌」進一步走向「市場信任」,並強化臺灣資本市場與國際永續揭露制度接軌的競爭力。